Install the app
How to install the app on iOS
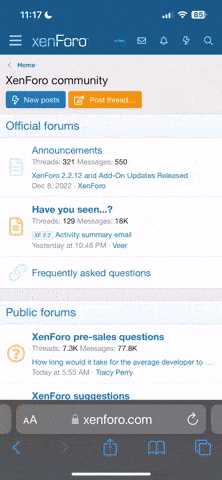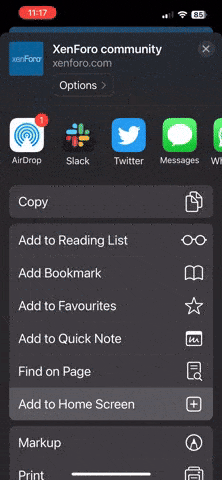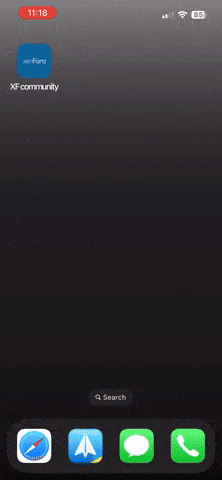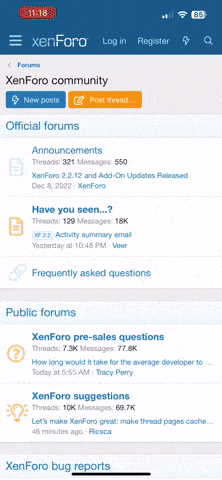
Follow along with the video below to see how to install our site as a web app on your home screen.
Notat: this_feature_currently_requires_accessing_site_using_safari
Du bruker en utdatert nettleser. Det kan hende den ikke viser dette eller andre nettsteder riktig.
Du bør oppgradere eller bruke et alternativ nettleser.
Du bør oppgradere eller bruke et alternativ nettleser.
Barnetrygden
- Trådstarter lille lou
- Opprettet


SuperSussi
Gift med forumet
ORIGINAL: blingz
jeg har også tenkt å spare barnetrygden, men setter pengene inn på min høyrentekonto,har hørt at hvis man oppretter sparekonto i barnets navn kan d bli problemer senere når barnet søker stipend.. tidlig planlegging, men men[:D]
Åj, det var bra du sa! Da oppretter jeg en konto i mitt navn i stedet, som jeg sperrer inntil videre ... [:-]
Stipend til de små beregnes ut fra foreldrenes inntekt i likningsåret før h*n søker, så en egen konto har ingenting å si der. Stipendet blir behovsprøvd, og elever med ressurssterke foreldre får ikke stipend. StudieLÅN derimot kan bli redusert på grunn av formue.
Den største grunnen derimot, for å ikke opprette konto i barnas navn, er at så fort den kontoen kommer opp i 75000, så skal kontoen meldes til overformynderiet som da skal forvalte pengene til barnet er myndig. Det er foreldrenes ansvar å melde inn den kontoen. Hvis man ikke gjør det, og så forsøker å gå i banken å ta ut pengene, vil banken sperre kontoen og melde den inn selv.
Så til det trådstarter egentlig spør om.. [:)] Vi kommer til å spare barnetrygden på en egen konto, og de gangene vi trenger noe (eks, nytt bilsete) så kommer vi til å ta pengene fra den kontoen. Senere kommer vil til å bruke det til å hjelpe lille med å betale regninger o.l. Hvis du GIR pengne til barnet, vil det bli regnet som forskudd på arv, og når dette beløpet overstiger 200000, må du betale arveavgift på det. Hvis dere istedet hjelper til å betale regninger (husleie, skolebøker, studieavgift o.l) så vil ingen merke at dere hjelper, selv om dere gjør det for da går ikke pengene innom barnets konto..
Oi, dette ble langt, sorry.....
Den største grunnen derimot, for å ikke opprette konto i barnas navn, er at så fort den kontoen kommer opp i 75000, så skal kontoen meldes til overformynderiet som da skal forvalte pengene til barnet er myndig. Det er foreldrenes ansvar å melde inn den kontoen. Hvis man ikke gjør det, og så forsøker å gå i banken å ta ut pengene, vil banken sperre kontoen og melde den inn selv.
Så til det trådstarter egentlig spør om.. [:)] Vi kommer til å spare barnetrygden på en egen konto, og de gangene vi trenger noe (eks, nytt bilsete) så kommer vi til å ta pengene fra den kontoen. Senere kommer vil til å bruke det til å hjelpe lille med å betale regninger o.l. Hvis du GIR pengne til barnet, vil det bli regnet som forskudd på arv, og når dette beløpet overstiger 200000, må du betale arveavgift på det. Hvis dere istedet hjelper til å betale regninger (husleie, skolebøker, studieavgift o.l) så vil ingen merke at dere hjelper, selv om dere gjør det for da går ikke pengene innom barnets konto..
Oi, dette ble langt, sorry.....
Vi sparer 300 kr i måneden, har engen konto til de nå, men får se hva det blir når ev det
nærmer seg 75000kr
Vi har ikke flust med penger, så disse blir det av og til tatt til klær til guttene, men det blir jo penger fordet.
Adrian som blir 3 år nå, har ca 14 000, da er det også penger han har fått på sparebørsja.
nærmer seg 75000kr
Vi har ikke flust med penger, så disse blir det av og til tatt til klær til guttene, men det blir jo penger fordet.
Adrian som blir 3 år nå, har ca 14 000, da er det også penger han har fått på sparebørsja.

heioghopp!
Flørter med forumet
Vi har en egen konto (i vårt navn) der pengene blir satt inn. Skal prøve å spare de til poden har bruk for de. Til f.eks. tannregulering, skolebøker, kjøretimer etc..